 Hipoteca Clara
Calcula tu hipoteca y cuánto ahorras si amortizas
Dos calculadoras claras para hipotecas en España: la cuota con su tabla de amortización y el ahorro de amortizar anticipadamente, reduciendo cuota o plazo. Con la misma lógica que la app Hipoteca Clara.
Resultados orientativos con el sistema de amortización francés, el habitual en España.
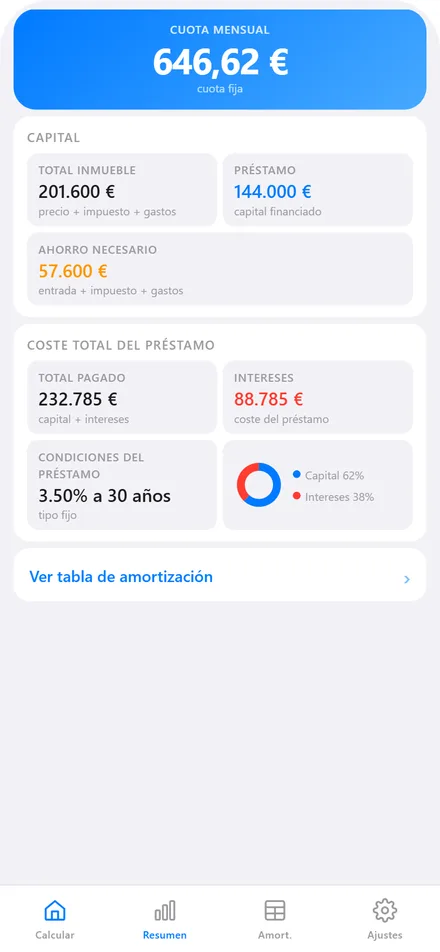
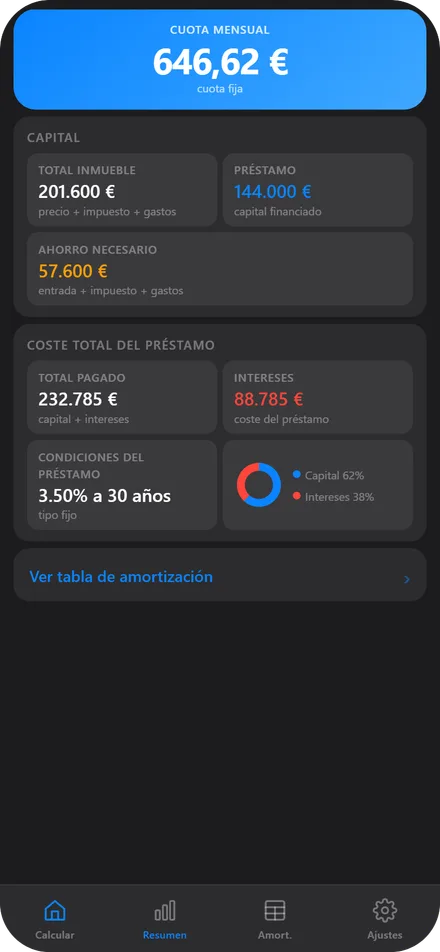
Dos herramientas para entender tu hipoteca
Sin registro, sin letra pequeña y con el cálculo explicado paso a paso.
Calculadora de hipoteca
Cuota mensual, intereses totales y tabla de amortización mes a mes o año a año. Hipoteca fija o variable (Euríbor + diferencial) y capital propio necesario.
Abrir calculadoraCalculadora de amortización anticipada
Compara reducir la cuota o reducir el plazo, descuenta la comisión y comprueba el límite legal que fija la Ley 5/2019.
Abrir calculadoraPor qué Hipoteca Clara
El mismo cálculo que la app
Las calculadoras web usan el mismo motor que la app y se contrastan con ella en cientos de casos, así que los resultados coinciden.
Pensada para España
IVA e ITP, Euríbor y la Ley 5/2019 de crédito inmobiliario. Todo el contenido se refiere al mercado español.
Sin registro ni datos
Los cálculos se hacen en tu navegador. No pedimos cuenta ni enviamos lo que introduces a ningún servidor.
Explicado, no solo calculado
Cada herramienta lleva su guía: cómo se calcula, un ejemplo con números y los errores más habituales.
También en tu móvil
La app Hipoteca Clara hace estos mismos cálculos sin conexión, en 8 idiomas y con tema claro y oscuro.
Guías para entender tu hipoteca
Explicaciones claras, con ejemplos calculados, sobre las dudas más habituales.
Cómo se calcula la cuota de una hipoteca
La fórmula de la cuota constante y un ejemplo paso a paso con capital e intereses.
Leer guía →Amortizar la hipoteca: ¿reducir cuota o reducir plazo?
Reducir cuota o reducir plazo, cuánto se ahorra de cada forma y la comisión máxima legal.
Leer guía →Hipoteca fija, variable o mixta
Cómo funciona cada tipo de interés y cuánto puede cambiar la cuota en una variable.
Leer guía →Qué es el Euríbor y cómo afecta a tu hipoteca
El índice de las hipotecas variables y cuánto cambia la cuota con cada punto.
Leer guía →TIN, TAE y diferencial: qué significan
Qué mide cada una y por qué la TAE es mayor que el tipo cuando hay comisiones.
Leer guía →Gastos de comprar una vivienda en España: quién paga qué
Qué impuestos y gastos hay al comprar y qué asume el banco según la Ley 5/2019.
Leer guía →Preguntas frecuentes
¿Cómo se calcula la cuota de una hipoteca?
Con el sistema de amortización francés: una cuota constante que depende del capital, del tipo de interés mensual y del número de cuotas. Al principio la mayor parte son intereses y, con el tiempo, gana peso el capital. La guía de la cuota lo explica con un ejemplo.
¿Cuál es la diferencia entre TIN y TAE?
El TIN es el tipo de interés nominal con el que se calcula la cuota. La TAE incluye además comisiones y otros gastos, y por eso suele ser mayor. Para comparar ofertas se usa la TAE. Más detalle en la guía de TIN, TAE y diferencial.
¿Conviene una hipoteca fija o variable?
No hay una respuesta válida para todos. La fija da una cuota estable; la variable cambia con el Euríbor y puede subir o bajar. Depende del riesgo que quieras asumir y de tu presupuesto. Lo comparamos en la guía de hipoteca fija, variable o mixta.
¿Qué es el Euríbor?
Es el tipo de interés de referencia al que está ligada la mayoría de hipotecas variables. El tipo que pagas es el Euríbor más un diferencial. Lo explica la guía sobre qué es el Euríbor.
¿Por qué en una hipoteca variable solo la primera cuota es exacta?
Porque no se conoce el valor futuro del Euríbor. La calculadora usa el Euríbor que indiques para el primer año y el «Euríbor futuro» que supongas a partir del mes 13. Son hipótesis, no previsiones.