 Hipoteca Clara
Calculez votre prêt immobilier en Espagne et ce que vous économisez en remboursant
Deux calculateurs clairs pour les prêts immobiliers en Espagne : la mensualité avec son tableau d'amortissement et l'économie d'un remboursement anticipé, en réduisant la mensualité ou la durée. Avec la même logique que l'application Hipoteca Clara.
Résultats indicatifs avec le système d'amortissement français, le plus courant en Espagne.
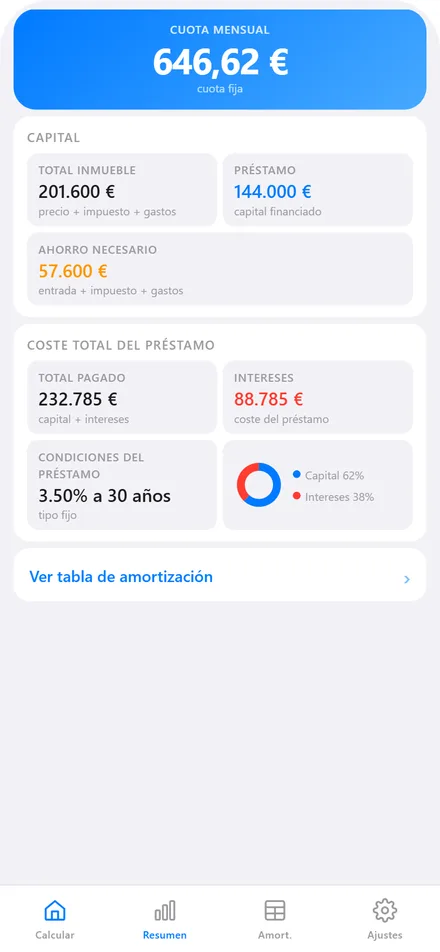
Deux outils pour comprendre votre prêt
Sans inscription, sans petites lignes et avec le calcul expliqué pas à pas.
Calculateur de prêt immobilier
Mensualité, intérêts totaux et tableau d'amortissement mois par mois ou année par année. Taux fixe ou variable (Euribor + marge) et apport personnel nécessaire.
Ouvrir le calculateurCalculateur de remboursement anticipé
Comparez la réduction de la mensualité et celle de la durée, déduisez l'indemnité et vérifiez la limite légale fixée par la loi espagnole 5/2019.
Ouvrir le calculateurPourquoi Hipoteca Clara
Le même calcul que l'application
Les calculateurs du site utilisent le même moteur que l'application et sont comparés avec elle sur des centaines de cas : les résultats concordent.
Pensé pour l'Espagne
IVA et ITP, Euribor et la loi 5/2019 sur le crédit immobilier. Tout le contenu concerne le marché espagnol.
Sans inscription ni données
Les calculs se font dans votre navigateur. Nous ne demandons aucun compte et n'envoyons rien de ce que vous saisissez à un serveur.
Expliqué, pas seulement calculé
Chaque outil a son guide : comment le calcul est fait, un exemple chiffré et les erreurs les plus courantes.
Aussi sur votre mobile
L'application Hipoteca Clara effectue les mêmes calculs hors ligne, en 8 langues, avec thème clair et sombre.
Guides pour comprendre votre prêt
Des explications claires, avec des exemples calculés, sur les questions les plus courantes.
Comment calcule-t-on la mensualité d'un prêt immobilier en Espagne
La formule de la mensualité constante et un exemple pas à pas avec capital et intérêts.
Lire le guide →Remboursement anticipé en Espagne : réduire la mensualité ou la durée ?
Réduire la mensualité ou la durée, ce que chacune économise et l'indemnité maximale légale.
Lire le guide →Prêt immobilier à taux fixe, variable ou mixte en Espagne
Comment fonctionne chaque type de taux et de combien la mensualité peut changer avec un taux variable.
Lire le guide →Qu'est-ce que l'Euribor et comment affecte-t-il votre prêt
L'indice des prêts à taux variable et de combien la mensualité bouge à chaque point.
Lire le guide →TIN, TAE et marge : ce qu'ils signifient
Ce que mesure chacun et pourquoi le TAE est plus élevé que le taux quand il y a des commissions.
Lire le guide →Frais d'achat d'un logement en Espagne : qui paie quoi
Quels impôts et frais accompagnent l'achat et ce que la banque prend en charge selon la loi 5/2019.
Lire le guide →Questions fréquentes
Comment calcule-t-on la mensualité d'un prêt immobilier ?
Avec le système d'amortissement français : une mensualité constante qui dépend du capital, du taux d'intérêt mensuel et du nombre d'échéances. Au début, l'essentiel est constitué d'intérêts et, avec le temps, la part du capital augmente. Le guide de la mensualité l'explique avec un exemple.
Quelle est la différence entre TIN et TAE ?
Le TIN (tipo de interés nominal) est le taux d'intérêt nominal avec lequel on calcule la mensualité. Le TAE (tasa anual equivalente, l'équivalent du TAEG) inclut en plus les commissions et autres frais, et il est donc généralement plus élevé. Pour comparer des offres, on utilise le TAE. Plus de détails dans le guide TIN, TAE et marge.
Vaut-il mieux un prêt à taux fixe ou variable ?
Il n'y a pas de réponse valable pour tous. Le taux fixe donne une mensualité stable ; le variable évolue avec l'Euribor et peut monter ou baisser. Cela dépend du risque que vous voulez prendre et de votre budget. Nous les comparons dans le guide taux fixe, variable ou mixte.
Qu'est-ce que l'Euribor ?
C'est le taux d'intérêt de référence auquel est adossée la plupart des prêts à taux variable. Le taux que vous payez est l'Euribor plus une marge. Voir le guide qu'est-ce que l'Euribor.
Pourquoi seule la première mensualité est-elle exacte pour un prêt variable ?
Parce que la valeur future de l'Euribor est inconnue. Le calculateur utilise l'Euribor que vous indiquez pour la première année et l'« Euribor futur » que vous supposez à partir du mois 13. Ce sont des hypothèses, pas des prévisions.