 Hipoteca Clara
Berechnen Sie Ihre Hypothek in Spanien und Ihre Ersparnis durch Sondertilgung
Zwei klare Rechner für Hypotheken in Spanien: die Rate mit Tilgungsplan und die Ersparnis einer Sondertilgung, wahlweise mit niedrigerer Rate oder kürzerer Laufzeit. Mit derselben Logik wie die App Hipoteca Clara.
Orientierungswerte nach dem französischen Tilgungssystem, dem in Spanien üblichen.
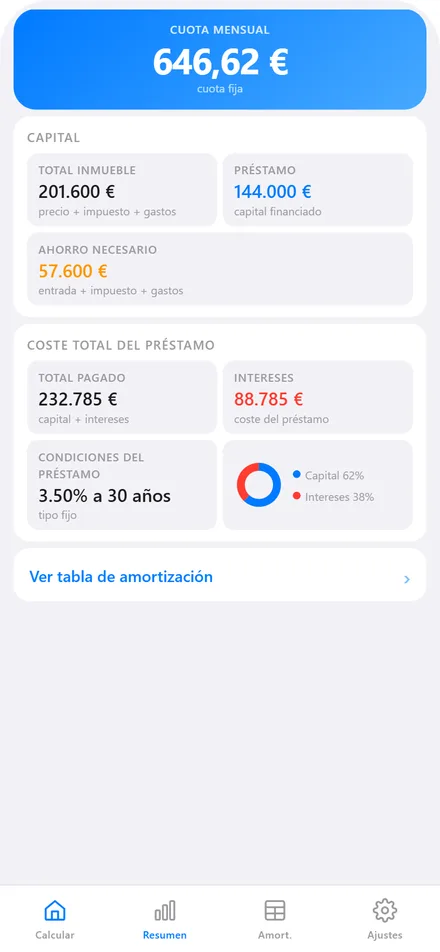
Zwei Werkzeuge, um Ihre Hypothek zu verstehen
Ohne Registrierung, ohne Kleingedrucktes und mit jedem Rechenschritt erklärt.
Hypothekenrechner
Monatliche Rate, Gesamtzinsen und Tilgungsplan nach Monaten oder Jahren. Fester oder variabler Zins (Euribor + Aufschlag) und benötigtes Eigenkapital.
Rechner öffnenSondertilgungsrechner
Vergleichen Sie niedrigere Rate und kürzere Laufzeit, ziehen Sie die Gebühr ab und prüfen Sie die gesetzliche Grenze des spanischen Gesetzes 5/2019.
Rechner öffnenWarum Hipoteca Clara
Dieselbe Rechnung wie in der App
Die Rechner auf der Website nutzen dasselbe Rechenwerk wie die App und werden in Hunderten von Fällen damit abgeglichen. Die Ergebnisse stimmen überein.
Für Spanien gemacht
IVA und ITP, Euribor und das spanische Gesetz 5/2019 über Immobilienkredite. Alle Inhalte beziehen sich auf den spanischen Markt.
Ohne Registrierung, ohne Daten
Die Berechnungen laufen in Ihrem Browser. Wir verlangen kein Konto und senden Ihre Eingaben an keinen Server.
Erklärt, nicht nur berechnet
Zu jedem Werkzeug gibt es einen Ratgeber: wie gerechnet wird, ein Beispiel mit Zahlen und die häufigsten Fehler.
Auch auf Ihrem Smartphone
Die App Hipoteca Clara führt dieselben Berechnungen offline aus, in 8 Sprachen und mit hellem und dunklem Design.
Ratgeber, um Ihre Hypothek zu verstehen
Klare Erklärungen mit Rechenbeispielen zu den häufigsten Fragen.
So wird die Rate einer Hypothek in Spanien berechnet
Die Formel der konstanten Rate und ein Beispiel Schritt für Schritt mit Tilgung und Zinsen.
Ratgeber lesen →Sondertilgung in Spanien: Rate senken oder Laufzeit verkürzen?
Niedrigere Rate oder kürzere Laufzeit, wie viel jeweils gespart wird und die gesetzliche Höchstgebühr.
Ratgeber lesen →Feste, variable oder gemischte Hypothek in Spanien
Wie jede Zinsart funktioniert und wie stark sich die Rate bei einem variablen Zins ändern kann.
Ratgeber lesen →Was ist der Euribor und wie wirkt er sich auf Ihre Hypothek aus
Der Index hinter den variablen Hypotheken und wie stark sich die Rate mit jedem Punkt bewegt.
Ratgeber lesen →TIN, TAE und Aufschlag: was sie bedeuten
Was jedes misst und warum die TAE höher ist als der Zins, wenn Gebühren anfallen.
Ratgeber lesen →Kosten beim Immobilienkauf in Spanien: wer zahlt was
Welche Steuern und Kosten beim Kauf anfallen und was die Bank nach dem Gesetz 5/2019 übernimmt.
Ratgeber lesen →Häufige Fragen
Wie wird die Rate einer Hypothek berechnet?
Mit dem französischen Tilgungssystem: einer konstanten Rate, die vom Kapital, vom monatlichen Zinssatz und von der Anzahl der Raten abhängt. Am Anfang besteht der Großteil aus Zinsen, mit der Zeit gewinnt der Tilgungsanteil an Gewicht. Der Ratgeber zur Rate erklärt es an einem Beispiel.
Was ist der Unterschied zwischen TIN und TAE?
Der TIN (tipo de interés nominal) ist der Nominalzins, mit dem die Rate berechnet wird. Die TAE (tasa anual equivalente, vergleichbar mit dem effektiven Jahreszins) enthält zusätzlich Gebühren und andere Kosten und ist deshalb meist höher. Zum Vergleich von Angeboten dient die TAE. Mehr dazu im Ratgeber TIN, TAE und Aufschlag.
Ist eine feste oder eine variable Hypothek besser?
Eine für alle gültige Antwort gibt es nicht. Ein fester Zins sorgt für eine stabile Rate; ein variabler folgt dem Euribor und kann steigen oder fallen. Es kommt darauf an, wie viel Risiko Sie tragen wollen und wie Ihr Budget aussieht. Wir vergleichen beide im Ratgeber feste, variable oder gemischte Hypothek.
Was ist der Euribor?
Er ist der Referenzzinssatz, an den die meisten variablen Hypotheken gekoppelt sind. Der Zins, den Sie zahlen, ist der Euribor plus ein Aufschlag. Siehe den Ratgeber Was ist der Euribor.
Warum ist bei einer variablen Hypothek nur die erste Rate exakt?
Weil der künftige Euribor nicht bekannt ist. Der Rechner verwendet für das erste Jahr den von Ihnen eingegebenen Euribor und ab Monat 13 den „künftigen Euribor“, den Sie annehmen. Das sind Annahmen, keine Prognosen.